Prestazione occasionale: come funziona, limiti e ricevuta
· Lettura: 10 min
Indice (9 sezioni)
La prestazione occasionale è il modo in cui, in Italia, chi non ha partita IVA si fa pagare per un lavoro autonomo saltuario: una traduzione, un sito web, qualche lezione privata, una consulenza, un intervento per un’associazione. Online se ne leggono versioni molto diverse, spesso in contraddizione tra loro, soprattutto sui limiti.
Questa guida mette in fila le cose che si leggono più spesso, dice da dove vengono e segnala dove i pareri divergono. Non è una consulenza fiscale o del lavoro: prima di accettare un incarico, soprattutto se importante o se si ripete, parlane con un commercialista o con un consulente del lavoro.
Cos’è la prestazione occasionale
Di norma si parla di prestazione occasionale per un lavoro autonomo, cioè svolto senza vincolo di subordinazione e senza orari imposti, reso in modo saltuario da chi non esercita quell’attività per professione. Il riferimento più citato è l’articolo 2222 del codice civile sul contratto d’opera; ai fini fiscali questi compensi rientrano, secondo l’impostazione più diffusa, tra i «redditi diversi» dell’articolo 67 del TUIR.
Il committente, cioè chi paga, può essere un’azienda, un professionista, un ente, un’associazione, un privato o un cliente all’estero. Il prestatore, cioè chi lavora, non emette fattura perché non ha partita IVA per quell’attività: rilascia una ricevuta, preceduta a volte da una notula, detta anche nota di pagamento.
Attenzione a non confonderla con il Contratto di prestazione occasionale gestito dall’INPS, il cosiddetto PrestO, e con il Libretto Famiglia: sono strumenti diversi, con una piattaforma, regole e limiti propri. Questa guida parla della prestazione occasionale «classica», documentata con una ricevuta.
Chi può fare una prestazione occasionale senza partita IVA
In linea di massima chiunque non abbia una partita IVA per la stessa attività. Nelle domande che si trovano online compaiono soprattutto:
- dipendenti che fanno un lavoretto extra: di solito si può, se il contratto non lo vieta e se non si lavora per un concorrente; i dipendenti pubblici, in genere, devono chiedere prima un’autorizzazione alla propria amministrazione;
- studenti, per ripetizioni, traduzioni, siti web o piccoli lavori creativi;
- pensionati, che però devono verificare se il compenso incide sulla pensione;
- chi percepisce la NASpI o un altro sostegno al reddito, che di solito deve comunicare all’INPS il reddito previsto e può vedersi ridurre l’indennità: meglio informarsi prima di accettare;
- minorenni, per i quali valgono regole in più sul lavoro e sul consenso dei genitori.
Chi ha già una partita IVA per quel tipo di attività, invece, di solito emette i propri documenti fiscali e non usa la ricevuta per prestazione occasionale.
I limiti della prestazione occasionale: 5.000 €, 30 giorni, 2.500 €
È il punto più confuso. Online lo stesso numero viene presentato come tetto massimo, come soglia esentasse, come limite per cliente o come totale dell’anno. Ecco le tre cifre che compaiono più spesso, con l’interpretazione più diffusa:
| Cosa si legge | Da dove viene, secondo i più | Cosa conviene fare | |
|---|---|---|---|
| 5.000 € in un anno | «Oltre 5.000 € serve la partita IVA», oppure «sotto i 5.000 € non si pagano tasse» | È la soglia oltre la quale scattano i contributi INPS della Gestione separata sulla parte che la supera, sommando i compensi occasionali dell’anno da tutti i committenti. Non è un tetto ai compensi e non è una soglia esentasse | Tieni il conto dei compensi dell’anno e, se ti avvicini alla soglia, parlane con un commercialista |
| 30 giorni con lo stesso committente | «Non si può lavorare più di 30 giorni all’anno per lo stesso cliente» | Viene da una norma del 2003 che molti considerano superata, ma compare ancora in guide, contratti e moduli | Più dei giorni conta che il lavoro resti saltuario e autonomo: chiedi al committente o a un consulente del lavoro |
| 2.500 € con lo stesso committente | «Con lo stesso committente non si possono superare 2.500 €» | È uno dei limiti del Contratto di prestazione occasionale dell’INPS (PrestO), che è uno strumento diverso | Verifica con il committente quale strumento sta usando |
Non esiste un numero massimo di ricevute. Quello che conta, secondo la maggior parte dei commercialisti, è la natura del lavoro: saltuario, senza orari imposti, senza un coordinamento stabile con il committente. Compensi regolari e ripetuti dallo stesso committente fanno pensare a un rapporto continuativo, anche se restano sotto i 5.000 €.
La comunicazione preventiva all’Ispettorato del lavoro
Da fine 2021 molti committenti che sono imprese devono comunicare all’Ispettorato del lavoro l’avvio di una prestazione occasionale prima che cominci. È un adempimento del committente, non tuo; ma se lavori per un’azienda, chiedere se l’ha fatto è un buon segnale di un rapporto in regola. Privati e professionisti, secondo le indicazioni più citate, ne sono esclusi.
Prestazione occasionale e ritenuta d’acconto del 20%
Se il committente è un sostituto d’imposta — un’azienda, un professionista, un ente — di norma trattiene il 20% del compenso lordo e lo versa al Fisco per conto tuo con il modello F24. È un acconto sulle tue imposte, non la tassa finale: il conto si fa con la dichiarazione dei redditi. L’anno dopo il committente ti rilascia la Certificazione Unica (CU) con compensi e ritenute.
Compenso lordo: 1.000,00 €
Ritenuta d’acconto del 20%: 200,00 €
Netto pagato al prestatore: 800,00 €
Per ricevere 2.500,00 € netti: 2.500,00 ÷ 0,8 = 3.125,00 € lordi
Un privato, un forfettario o un committente estero in genere non applicano la ritenuta: ricevi il lordo e le imposte le paghi tu con la dichiarazione dei redditi. Sul rimborso spese — se vada sommato al compenso prima di calcolare la ritenuta — i pareri non sono concordi: chiedi al tuo commercialista.
Prestazione occasionale tra privati
Quando il committente è un privato — una famiglia che paga delle ripetizioni, un vicino che ti chiede di sistemare il giardino — non c’è ritenuta, e spesso nessuno chiede una ricevuta. Il compenso però di norma va indicato nella dichiarazione dei redditi: conservare una ricevuta firmata, con importo e data, aiuta a tenere il conto e a dimostrare quanto hai incassato davvero.
La marca da bollo da 2 €
Sulle ricevute non soggette a IVA di importo superiore a 77,47 € di norma va applicata una marca da bollo da 2 €. Si compra dal tabaccaio, si incolla sull’originale stampato e si annulla con la firma. Secondo le indicazioni più citate, la data di emissione stampata sulla marca non dovrebbe essere successiva a quella della ricevuta.
Chi la paga è uno dei punti più discussi: il riferimento citato più spesso, l’articolo 1199 del codice civile, mette le spese della quietanza a carico di chi paga, ma nella pratica le parti si accordano, e a volte è un bando o un contratto a stabilirlo. Anche per i pagamenti con bonifico o per le ricevute inviate solo in PDF si leggono pareri opposti: chiedi al tuo commercialista.
Dopo il pagamento: dichiarazione dei redditi e contributi
I compensi da prestazione occasionale di norma si indicano nella dichiarazione dei redditi, anche quando il committente ha già trattenuto la ritenuta, che poi viene scalata dalle imposte dovute. Se hai altri redditi, per esempio uno stipendio, i compensi si sommano e possono cambiare l’aliquota: il risultato si vede solo con la dichiarazione. Il CAF o il commercialista sanno in quale quadro indicarli.
Se in un anno i compensi occasionali superano 5.000 €, secondo l’interpretazione più diffusa sulla parte eccedente sono dovuti i contributi alla Gestione separata dell’INPS, in genere per due terzi a carico del committente e per un terzo del prestatore, e bisogna iscriversi alla Gestione separata. Qui gli errori costano: parlane con un commercialista prima di superare la soglia.
Cosa non è la prestazione occasionale
Nelle discussioni online ricorrono alcune situazioni in cui la ricevuta per prestazione occasionale viene usata per qualcosa che non è:
- Non sostituisce un contratto di lavoro né una busta paga. Se devi presentarti tutti i giorni, rispettare orari fissi o lavorare stabilmente per lo stesso datore, quello è un rapporto di lavoro, e una ricevuta non lo trasforma in altro.
- Non serve a sistemare pagamenti del passato con date diverse da quelle vere: sulla ricevuta va la data in cui hai ricevuto davvero il pagamento, mai una data retrodatata.
- Non è una fattura e non la sostituisce: chi lavora abitualmente in proprio ha bisogno di una partita IVA.
- Non è un modo per far lavorare qualcuno al posto di un dipendente, né per dividere un lavoro continuativo in tante ricevute piccole.
Se ti riconosci in una di queste situazioni, prima di firmare parlane con un consulente del lavoro, con un sindacato o con un commercialista.
La ricevuta per prestazione occasionale: cosa scrivere
Non esiste un modello unico, ma le ricevute per prestazione occasionale riportano quasi sempre gli stessi dati:
- nome, codice fiscale e indirizzo del prestatore;
- nome o ragione sociale, codice fiscale ed eventuale partita IVA del committente;
- la descrizione del lavoro e, se serve, il periodo in cui l’hai svolto;
- compenso lordo, ritenuta del 20% se applicata, eventuale rimborso spese e netto;
- la frase sul lavoro autonomo occasionale e sull’esclusione dall’IVA;
- lo spazio per la marca da bollo, sopra 77,47 €;
- luogo, data del pagamento e firma del prestatore.
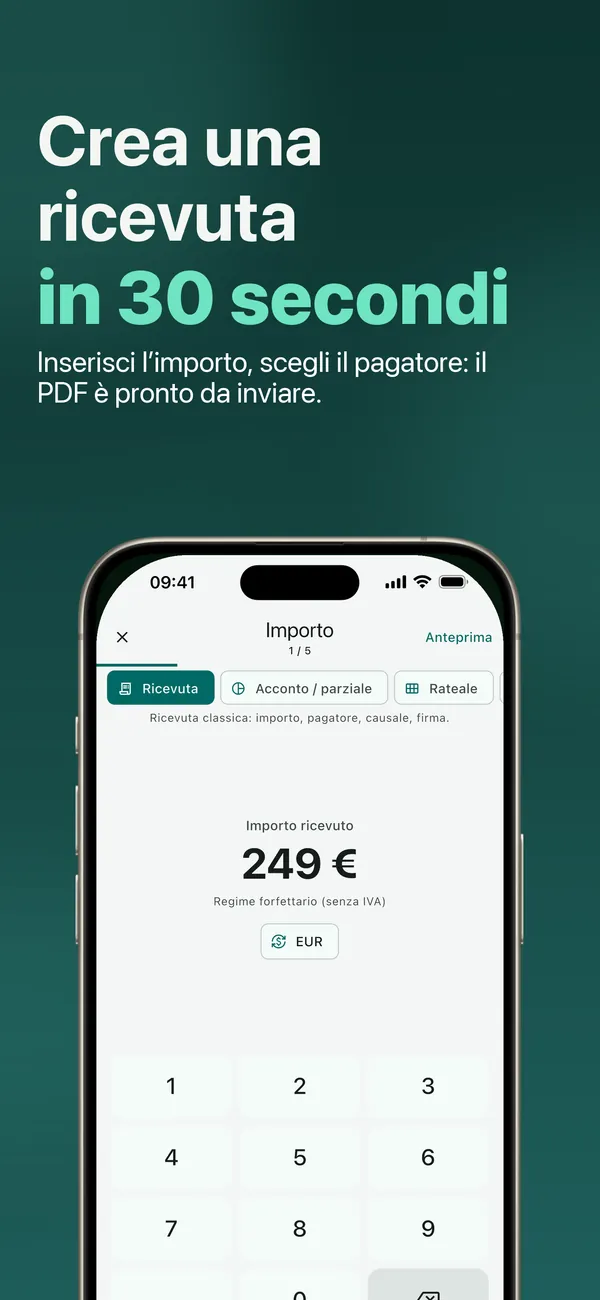
Prima del pagamento si può mandare una notula, o nota di pagamento, che indica il compenso e chiede di essere pagati senza dichiarare di aver già ricevuto il denaro; la ricevuta si firma quando il pagamento arriva. Nel nostro generatore scegli tra «Ricevuta – già pagato» e «Notula – da pagare».
Domande frequenti
Con la prestazione occasionale si paga l’IVA?
No. Secondo l’impostazione più diffusa, il lavoro autonomo occasionale è fuori dal campo dell’IVA perché manca l’abitualità: per questo sulla ricevuta si scrive che l’importo non è soggetto a IVA, citando gli articoli del D.P.R. 633/72. Si applicano invece, quando ricorrono, la ritenuta d’acconto e la marca da bollo.
Devo incassare tutto il lordo e versare io il 20%?
Dipende da chi paga. Se il committente è un sostituto d’imposta, per esempio un’azienda o un professionista, è lui che trattiene il 20% e lo versa per te: tu ricevi il netto. Se paga un privato, un forfettario o un cliente estero, di solito ricevi il lordo e non versi nessuna ritenuta: le imposte le calcoli con la dichiarazione dei redditi.
Sono dipendente: posso fare una prestazione occasionale?
In genere sì, se il contratto di lavoro non lo vieta, se non lavori per un concorrente e se non si tratta, di fatto, di un secondo lavoro fisso. I dipendenti pubblici di solito devono ottenere prima un’autorizzazione. Il compenso si somma allo stipendio nella dichiarazione dei redditi, quindi conviene mettere da parte qualcosa per le imposte.
Il limite di 5.000 € vale per ogni committente o per tutto l’anno?
Secondo l’interpretazione più diffusa, per tutto l’anno: si sommano i compensi occasionali ricevuti da tutti i committenti. Chi parla di 5.000 € «per committente», o di 2.500 € con lo stesso committente, spesso confonde regole diverse, come quelle del PrestO dell’INPS. E ricorda che i 5.000 € sono una soglia per i contributi, non un tetto ai compensi: nel dubbio, chiedi a un commercialista.
Come faccio a sapere se il committente ha versato la ritenuta per me?
Il committente che ha trattenuto la ritenuta deve rilasciarti la Certificazione Unica (CU) con i compensi e le ritenute dell’anno, di solito entro marzo dell’anno successivo. Molti la ritrovano anche nella dichiarazione precompilata o nel cassetto fiscale sul sito dell’Agenzia delle Entrate. Se non arriva, chiedila per iscritto al committente e conserva le tue ricevute: riportano lordo, ritenuta e netto.
Prestazione occasionale e NASpI: devo comunicarlo all’INPS?
Di norma sì: chi percepisce la NASpI e svolge un lavoro autonomo occasionale deve comunicare all’INPS il reddito che prevede di ricavarne, entro termini brevi, e l’indennità può essere ridotta. Le regole sono cambiate più volte e le discussioni online sono piene di casi diversi: prima di accettare l’incarico, verifica con l’INPS o con un patronato.